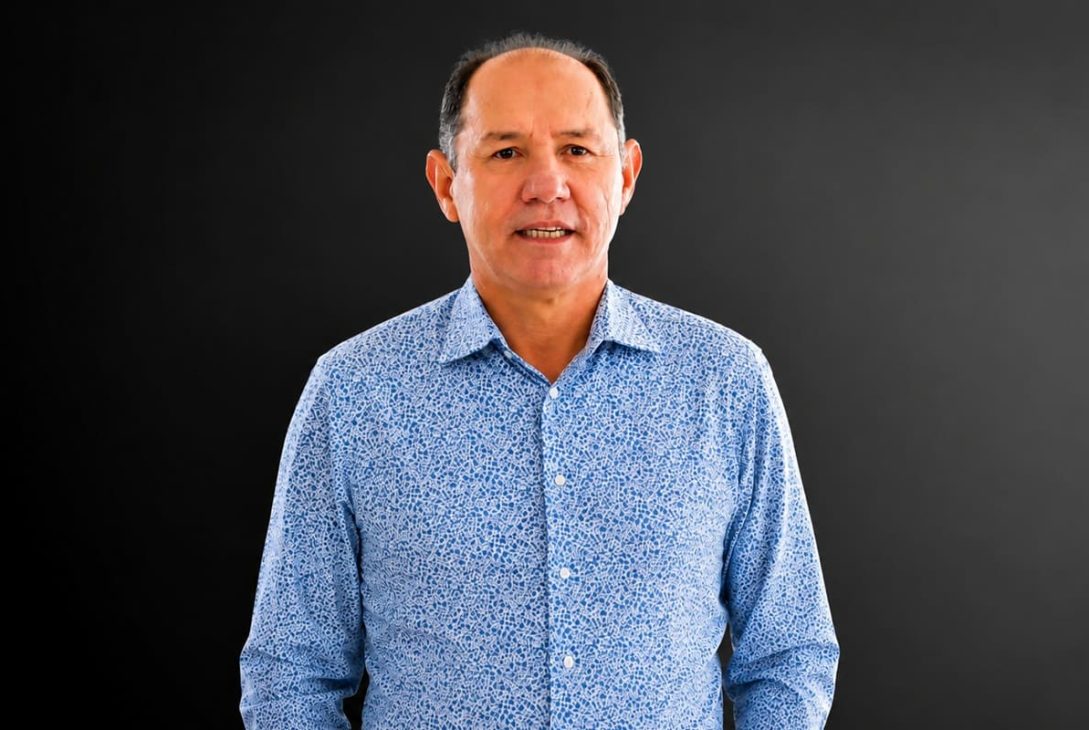
Un informe de la Contraloría y una investigación penal por doble contabilidad revelan la crisis financiera en Piedecuesta. La administración de Óscar Santos enfrenta hallazgos por miles de millones sin registrar, falta de control en contratos y proyectos estratégicos paralizados por negligencia administrativa sistemática.
El municipio de Piedecuesta atraviesa una de sus crisis institucionales más agudas de los últimos años, marcada por una sombra de duda sobre la transparencia en el manejo de sus recursos públicos. Lo que inició como una denuncia ciudadana presentada por el veedor Oscar Humberto Cote Cote ante la Fiscalía General de la Nación por una presunta “doble contabilidad”, ha cobrado una relevancia incuestionable tras la publicación del más reciente informe de la Contraloría General de Santander.
Los hallazgos del ente de control fiscal no solo validan las preocupaciones de la veeduría, sino que exponen una estructura administrativa deficiente bajo la batuta del alcalde Óscar Javier Santos Galvis, donde el caos contable y la opacidad contractual parecen ser la norma.
La sombra de la “doble contabilidad” ante la Fiscalía
La génesis de este escándalo se remonta a febrero de 2025, cuando el veedor Cote advirtió a las autoridades penales sobre una inconsistencia alarmante en las cifras de ingresos corrientes reportadas por la alcaldía. Según la denuncia, existía una diferencia superior a los 35.000 millones de pesos entre lo consignado en el Plan de Desarrollo Municipal (PDM) y lo reportado a los entes de control. En el documento radicado ante la Fiscalía, se lee textualmente que la situación obedece a una “presunta implementación de doble contabilidad en el manejo financiero de dicho municipio”.
Cote fundamentó su acusación señalando que, mientras en el PDM de la actual administración se reportaron ingresos por $118.077 millones para la vigencia 2023, la propia Contraloría de Santander manejaba cifras de $153.672 millones para el mismo periodo.
Esta discrepancia, según el denunciante, podría configurar un “presunto delito de peculado por destinación oficial diferente”, sugiriendo que la administración estaría maquillando sus estados financieros para obtener autorizaciones de endeudamiento, como el empréstito de 30.000 millones de pesos aprobado mediante el Acuerdo 058 de 2024.
Es preocupante que el veedor resalte que “el actual secretario de Hacienda municipal, es el mismo que ocupó el cargo de secretario de Hacienda municipal en el anterior periodo de gobierno”, sugiriendo una continuidad en estas prácticas.
Millonarios recursos en el limbo: desorden en las cuentas bancarias
Meses después, el Informe Final No. 0006 de mayo de 2026 de la Contraloría de Santander ha venido a confirmar que el desorden en la Secretaría de Hacienda de Piedecuesta es sistémico.
Uno de los hallazgos más graves, el Hallazgo Administrativo No. 01, detalla una preocupante “incertidumbre en los valores que ingresan a cuentas bancarias de la entidad y que están pendientes de registrar en los libros contables”. La auditoría detectó que la suma de $5.195.093.695 se encontraba en cuentas bancarias sin identificación de fuente u origen.
El equipo auditor fue tajante al concluir que “el ente territorial no puede presupuestar dichos recursos por ende imposibilita el cumplimiento de las necesidades básicas insatisfechas del municipio, siendo esta su misión, por lo anterior se toma como incorrección el valor de $5.195.093.695”.
Esta cifra millonaria “en el aire” refuerza la tesis de la veeduría sobre la falta de rigor en el registro de los ingresos reales. El panorama se ensombrece con el Hallazgo No. 02, relacionado con cuentas bancarias con saldos sin depurar por $3.668.534.198. La Contraloría advirtió que esta negligencia “permite que la información contable continúe reflejando saldos sin depurar y por lo tanto no muestran la realidad económica de la entidad”.
Incluso en temas menores, como el cobro de incapacidades, se identificó una incorrección de $209.324.796, lo que representa una “posible pérdida de recursos al no realizar las gestiones acordes a normatividad”.
Anomalías contractuales y la recurrente ausencia de actas de inicio
En el ámbito de la contratación, la auditoría revela un escenario de presunta incidencia disciplinaria y falta de control absoluto. El Hallazgo No. 06 es lapidario: la totalidad de los contratos auditados carecen de un acta de inicio formal. La administración de Óscar Santos adoptó la práctica riesgosa de considerar la aceptación en la plataforma SECOP II como único sustento de inicio, omitiendo la formalización legal requerida.
La Contraloría señaló que esta conducta, ya advertida anteriormente, “compromete la efectividad del control interno y la adecuada gestión contractual”, configurando una reiteración de la conducta omisiva.
Un caso emblemático es el contrato con la Asociación Cuerpo de Bomberos Voluntarios de Piedecuesta por $2.500 millones. La auditoría encontró que se realizaron pagos alejados de lo estipulado y que se suscribió un acta modificatoria solo después de haber realizado pagos de manera irregular.
Para la Contraloría, esto evidencia una “vulneración al principio de anualidad presupuestal y un presunto incumplimiento a las normas establecidas en el clausulado del contrato”, aumentando el riesgo de uso inadecuado de los fondos. Además, el Hallazgo No. 05 resaltó “falencias en el ejercicio de la supervisión” en diversos contratos, donde no se cumplió de manera integral y oportuna con las obligaciones de vigilar la correcta ejecución de los recursos públicos.
Opacidad institucional y el fracaso de proyectos estratégicos de inversión
La negligencia administrativa también ha frenado proyectos estratégicos. El Hallazgo No. 10 detalla el incumplimiento en la construcción de la sede operativa de la Sociedad de Economía Mixta SITMO S.A.S. A pesar de que el municipio aportó un terreno valorado en $1.564.266.200, la obra no se ha iniciado porque la administración no adelantó el trámite de desenglobe ni garantizó la viabilidad jurídica necesaria. El ente de control calificó esto como un escenario de “inmovilización de recursos públicos”, donde el municipio perdió la titularidad directa del activo sin recibir los beneficios sociales proyectados.
La transparencia es otro eje crítico. El Hallazgo No. 08 resalta que 11 de los 14 contratos auditados presentaron falencias en el cargue de información en la plataforma SIA OBSERVA. La Contraloría calificó esta situación como “sumamente gravosa en la medida que no se pueden garantizar en su plenitud los principios de transparencia, publicidad y control fiscal”.
A esto se suma la baja ejecución de recursos provenientes de multas del Código Nacional de Seguridad y Convivencia, donde apenas se ejecutó el 33% de los recursos disponibles, evidenciando una “desarticulación entre el comportamiento del recaudo y la ejecución del gasto”.
La defensa de la administración ha intentado desestimar los hallazgos, pero para el equipo auditor, las respuestas no desvirtuaron la esencia de las irregularidades. Piedecuesta se encuentra hoy en un laberinto de espejos contables y contractuales que la justicia y la ciudadanía deben terminar de esclarecer para proteger el patrimonio de todos.
VER DENUNCIA DEL VEEDOR ÓSCAR COTE
VER INFORME AUDITORA CONTRALORÍA DE SANTANDER